


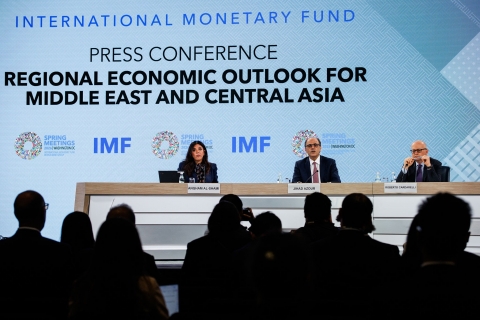
Le Fonds monétaire international vient de publier son dernier rapport d'octobre sur les perspectives économiques régionales pour le Moyen-Orient, l'Afrique du Nord et l'Asie centrale, dressant un panorama macroéconomique complexe marqué par la persistance des risques géopolitiques, les tensions sur le transport maritime et la transformation structurelle des marchés énergétiques mondiaux. Dans ce contexte d'incertitude accrue, l'institution internationale révise ses estimations pour l'ensemble de la zone, anticipant une dynamique de croissance modérée de 2,1 % pour l'année en cours, avant un redressement graduel à 3,8 % l'année suivante, sous réserve d'une normalisation progressive de la production d'hydrocarbures et d'une stabilisation des voies commerciales.
Au sein des pays membres du Conseil de coopération du Golfe, la croissance économique s'établit à un rythme mesuré de 1,7 %, fortement influencée par l'extension des coupes volontaires de production pétrolière décidées par l'OPEP et ses alliés afin de soutenir les cours du brut. Le secteur non pétrolier de ces économies continue néanmoins de faire preuve d'une résilience notable, enregistrant un chiffre d'expansion de 3,5 %, porté par les investissements massifs dans les infrastructures, le tourisme, la technologie et les énergies renouvelables. Les cours du pétrole brut de référence se stabilisent autour d'une moyenne de 78 à 82 dollars le baril, un niveau qui permet de préserver en partie les soldes extérieurs des exportateurs mais qui demeure inférieur aux prix d'équilibre budgétaire requis par plusieurs États de la région, générant ainsi des besoins bruts de financement estimés à plus de 110 milliards de dollars sur deux ans.
De leur côté, les pays du Caucase et d'Asie centrale poursuivent une dynamique plus vigoureuse avec un taux de croissance affiché à 4,5 %, bénéficiant de la réorientation des flux commerciaux régionaux et d'une demande intérieure robuste.
L'activité économique dans les autres économies émergentes et pays à revenu intermédiaire importateurs de pétrole de la région est restée particulièrement résiliente en 2026. Pour ce groupe, la croissance globale devrait s'accélérer pour atteindre 4,2 % en 2026, contre 3,9 % en 2025, soit 0,3 point de pourcentage au-dessus des projections d'avril. Au cours du premier semestre, la croissance du PIB en Égypte, en Jordanie, au Maroc, au Pakistan et en Tunisie s'est maintenue globalement dans la lignée du second semestre 2025. Cette accélération et cette révision à la hausse sont principalement tirées par l'Égypte, où la croissance dépasse d'environ 1 point de pourcentage les prévisions d'avril, et par la Tunisie (+0,3 point). En revanche, les projections de croissance restent inchangées pour la Jordanie et le Pakistan, tandis que le Liban devrait subir une contraction marquée en raison des dommages liés au conflit.
Les indicateurs à haute fréquence, notamment la production industrielle et les indices PMI, sont généralement restés solides ou n'indiquent que de modestes contractions, tandis que les taux de chômage ont diminué au deuxième trimestre. Plusieurs facteurs expliquent cette solidité. D'une part, les envois de fonds des expatriés et les recettes touristiques sont restés très vigoureux. Les envois nets de fonds en proportion du PIB ont dépassé les niveaux de l'année précédente en Égypte, tout en restant stables au Maroc, au Pakistan et en Tunisie. Le tourisme s'est également révélé résilient : la Jordanie a connu un rebond récent porté par les voyages intrarégionaux, tandis que l'Égypte, le Maroc, la Tunisie et le Pakistan ont enregistré des taux d'occupation hôtelière stables ou supérieurs à 2025.
D'autre part, les conditions financières sont restées globalement favorables. Les fuites de capitaux apparues au début du conflit se sont largement dissipées, et les pressions à la dépréciation des taux de change sont restées contenues, la plupart des pays affichant une appréciation du taux de change effectif nominal. Les dépréciations se sont limitées à l'Égypte (avec un repli d'environ 6 %), suivie de l'Algérie et de la Tunisie. Les spreads souverains se sont resserrés dans la plupart des économies, et les émetteurs souverains les plus solides ont conservé leur accès aux marchés internationaux de capitaux.
Les gouvernements sont également intervenus rapidement pour amortir l'impact du conflit. Les services du FMI ont recensé environ 50 mesures de soutien discrétionnaires dans l'ensemble des économies de la région depuis le début de la crise. La plupart visaient à protéger les ménages et les entreprises de la hausse des prix de l'énergie et des denrées alimentaires (subventions au carburant, contrôles des prix, réductions fiscales et transferts directs). Bien qu'environ trois quarts de ces mesures n'étaient pas ciblées et s'avèrent coûteuses pour les finances publiques, les données disponibles n'indiquent qu'une détérioration limitée des soldes budgétaires, à l'exception majeure de l'Irak.
Sur le plan monétaire et de l'inflation, l'évolution demeure très disparate. Alors que l'inflation se maintient à un niveau maîtrisé de 2,3 % dans les monarchies du Golfe grâce à la fixation de prix préférentiels et à des monnaies ancrées au dollar américain, elle atteint une moyenne de 14,2 % dans les pays émergents importateurs, sous l'effet combiné des dépréciations monétaires passées et des prix alimentaires. Les banques centrales maintiennent des taux directeurs élevés calibrés sur les orientations de la Réserve fédérale américaine pour prévenir toute fuite de capitaux.
S'agissant des soldes extérieurs, ils devraient se détériorer en 2026 pour la plupart des économies de la région, mais s'améliorer progressivement à moyen terme. Pour le CCG, l'excédent du compte courant devrait chuter de 5 % du PIB en 2025 à 1,3 % en 2026, avec de fortes baisses au Qatar (pertes d'exportations énergétiques) et aux Émirats arabes unis (repli des exportations non pétrolières). La hausse des prix du pétrole améliore la position extérieure de l'Algérie, tandis que les comptes courants s'affaiblissent en Jordanie, au Maroc et en Tunisie. Pour les pays à faible revenu (Mauritanie, Soudan, Somalie), les perspectives extérieures ont été révisées à la baisse en raison de la dépendance aux importations alimentaires et énergétiques ou du recul de l'aide internationale.
Dans le Caucase et l'Asie centrale, les positions extérieures de l'Azerbaïdjan et du Kazakhstan s'améliorent plus rapidement que prévu grâce aux recettes pétrolières, avant un fléchissement dès 2027. À l'inverse, les projections sont révisées à la baisse pour l'Arménie, la République kirghize et l'Ouzbékistan sous l'effet du choc sur les termes de l'échange.
Enfin, les orientations de la politique budgétaire devraient devenir accommodantes en 2026 dans de nombreuses économies avant la reprise de la consolidation en 2027. L'orientation reste toutefois restrictive dans les pays à faible marge budgétaire (Bahreïn, Irak, Pakistan) ainsi qu'en Arabie saoudite et au Qatar. Ailleurs, les positions se dégradent en 2026 sous le poids des aides aux ménages (Maroc, Algérie, Tunisie) et des investissements de reconstruction des infrastructures (Émirats arabes unis, Koweït). Dès 2027, la politique budgétaire redeviendra restrictive dans la quasi-totalité des économies de la région.
Themes :
© Copyright Tustex