


Au cours des deux dernières années, l’environnement extérieur de l’Union européenne (UE) s’est nettement dégradé, ses deux principaux partenaires commerciaux étant devenus, simultanément, moins fiables. S’agissant des États-Unis, le nouveau « Cadre UE-États-Unis pour un commerce réciproque, équitable et équilibré » un accord commercial bilatéral majeur est entré en vigueur le 1er juillet 2026. Ce texte fixe un plafond tarifaire de 15 % sur la majeure partie des exportations de l’UE, ce qui constitue une barrière structurellement plus élevée pour le premier marché d’exportation européen.
De son côté, la Chine autrefois source essentielle de demande est devenue un concurrent de plus en plus pressant : le déficit commercial de l’UE avec la Chine a atteint 359,8 milliards d’euros en 2025, sous l’effet d’une baisse de 6,5 % des exportations européennes et d’une hausse de 6,4 % des importations. En réaction, Bruxelles a entrepris l’élargissement le plus ambitieux de son réseau commercial depuis des décennies. En 2025 et au cours du premier semestre 2026, l’UE a conclu des accords commerciaux avec le Mercosur, le Mexique, l’Indonésie, l’Inde et l’Australie.
Ces accords porteront la part du commerce extérieur de l’UE couverte par des traités de libre-échange — c’est-à-dire la part des échanges avec des pays tiers réalisés avec des partenaires liés par un tel accord à 53,3 %, contre 46,3 % fin 2025. Cette réorientation stratégique s’étend désormais plus profondément en Asie du Sud-Est. En septembre, l’UE et les Philippines sont parvenues à un accord de principe sur un traité de libre-échange, libéralisant plus de 94 % des lignes tarifaires ; parallèlement, les négociations avec la Thaïlande et la Malaisie progressent, l’objectif étant de finaliser ces trois accords d’ici 2027. En y ajoutant les accords existants avec Singapour, le Vietnam et l’Indonésie, l’UE se doterait d’un réseau couvrant quasiment toute la zone de l’ASEAN, l’une des régions à la croissance la plus rapide au monde.
À notre avis, cette réorientation commerciale de l’UE constitue une réponse stratégique à une mutation durable de l’environnement commercial mondial ; ses bénéfices se manifesteront progressivement, à mesure que les nouveaux accords entreront en vigueur. Dans cet article, nous examinons trois objectifs clés qui sous-tendent le virage commercial de l’Europe : la diversification vis-à-vis de ses principaux partenaires commerciaux, dont les politiques sont devenues de plus en plus imprévisibles ; la recherche de nouvelles sources de demande extérieure et d’opportunités de croissance pour une économie européenne atone ; et, enfin, le renforcement de la sécurité économique grâce à un accès plus fiable aux matières premières critiques.
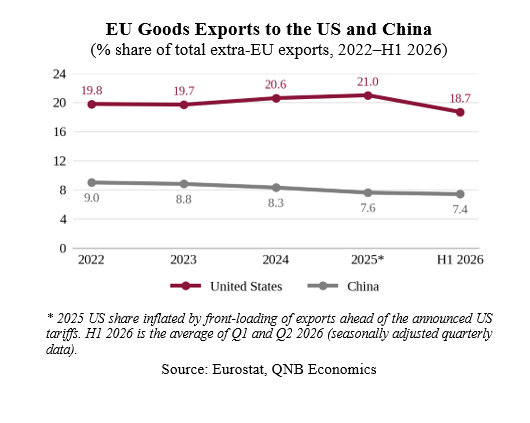
Premièrement, ces nouveaux accords réduisent l’exposition de l’UE à ses deux plus grands partenaires commerciaux, devenus de plus en plus imprévisibles. Le relèvement des droits de douane américains a pesé sur la demande : au premier trimestre 2026, les exportations de l’UE vers les États-Unis ont chuté de 30,4 % sur un an. Ce recul est toutefois accentué par le niveau élevé des exportations enregistrées début 2025, qui s’explique probablement par une anticipation des droits de douane annoncés par les États-Unis. Parallèlement, la Chine réoriente vers l’Europe les exportations qu’elle ne peut plus écouler sur le marché américain : son excédent commercial avec l’UE a ainsi progressé de 24 % au cours des quatre premiers mois de 2026. Dès lors, la mise en place d’un réseau plus vaste de nouveaux accords commerciaux peut servir de mécanisme de protection, en diversifiant la demande extérieure entre davantage de partenaires et en réduisant la vulnérabilité aux chocs politiques ou aux risques de concentration sur un marché unique. Les données indiquent que cette stratégie porte déjà ses fruits. En 2025, les échanges couverts par des accords de libre-échange ont progressé de 3,1 % — soit plus du double de la croissance de 1,4 % observée avec les autres pays tiers — et les exportations vers ces partenaires ont augmenté de 250 milliards d’euros. À titre de comparaison, ce montant compense largement la perte de 54,5 milliards d’euros d’exportations vers la Russie.
qnb-02112026.png
Media Folder :
Deuxièmement, ces nouveaux accords ouvrent de nouvelles sources de demande extérieure, à un moment où la croissance en Europe reste atone et où le tissu industriel — et plus particulièrement le secteur manufacturier — est sous pression et affiche des performances en retrait. L’accord avec l’Inde illustre bien ce potentiel : les droits de douane, qui peuvent atteindre 44 % sur les machines et 22 % sur les produits chimiques, seront en grande partie supprimés. Par ailleurs, les droits de douane sur les voitures européennes passeront progressivement de 110 % à 10 %, dans la limite d’un quota annuel de 250 000 unités. Or, il s’agit précisément des secteurs dans lesquels les industriels européens — allemands en tête — perdent du terrain face à la concurrence chinoise. Dans l’ensemble, l’accord vise à doubler les exportations de marchandises de l’UE vers l’Inde d’ici 2032, permettant ainsi d’économiser environ 4 milliards d’euros par an en droits de douane. Toutefois, ces bénéfices se matérialiseront progressivement, la mise en œuvre de l’accord avec l’Inde étant prévue à partir de janvier 2027 et les réductions tarifaires devant s’échelonner sur plusieurs années. L’accord avec le Mercosur, appliqué à titre provisoire depuis mai 2026, montre que les retombées peuvent se manifester plus rapidement : il a permis de supprimer immédiatement ou de réduire drastiquement les droits de douane sur des exportations clés de l’UE, telles que les automobiles et les produits pharmaceutiques, et devrait accroître les exportations annuelles de l’UE vers cette région de 39 % d’ici 2040. Les premiers indicateurs suggèrent que les flux commerciaux réagissent promptement : les exportations agro-industrielles de l’Argentine vers l’UE ont ainsi progressé de 21 % au cours des quatre premiers mois d’application, par rapport à la moyenne des trois années précédentes.
qnb-02112026-2.png

Media Folder :
Troisièmement, les accords commerciaux sont devenus un instrument central de la sécurité économique de l’Europe, notamment en ce qui concerne les matières premières critiques. L’UE demeure fortement dépendante de la Chine, auprès de laquelle elle s’approvisionne en totalité pour ses terres rares lourdes et à 98 % pour ses aimants à base de terres rares — des intrants essentiels pour les secteurs de l’automobile, les secteurs des énergies renouvelables et de la défense. Cette vulnérabilité est une question urgente, car la suspension par la Chine de sa deuxième vague de contrôles à l’exportation prendra fin le 10 novembre 2026. Des accords conclus avec des partenaires riches en ressources offrent des voies d’approvisionnement alternatives. Les partenaires privilégiés fournissent déjà un quart des importations de matières premières critiques de l’UE, et les importations en provenance du Canada ont augmenté de 62 % en 2025. Le nouvel accord avec l’Indonésie, par exemple, permettra d’élargir encore davantage ces sources, en renforçant l’accès aux vastes réserves de nickel, de cobalt, de cuivre et d’étain dont dispose ce pays. Si la diversification ne supprimera pas la dépendance vis-à-vis de la Chine — qui contrôle 90 % du raffinage mondial des terres rares —, elle permet néanmoins de réduire l’exposition de l’Europe et les risques liés à une trop forte concentration.
En somme, cette réorientation commerciale de l’Europe constitue une réponse stratégique à une économie mondiale plus fragmentée et moins prévisible. Ces nouveaux accords permettent de diversifier les sources d’approvisionnement en s’affranchissant d’une dépendance excessive envers les deux principaux partenaires commerciaux, ouvrent des perspectives de croissance sur des marchés dynamiques — tels que l’Inde, le Mercosur et l’ASEAN — et garantissent un accès plus fiable aux matières premières critiques. Bien que les bénéfices ne se matérialisent que progressivement, ils devraient renforcer la résilience de l’économie européenne à moyen terme.
VERSION ANGLAISE
Over the past two years, the external environment of the European Union (EU) has deteriorated markedly, as its two largest trading partners have become less reliable at the same time. In the US, the new EU-U.S. Framework on Reciprocal, Fair, and Balanced Trade is a major bilateral trade framework between the United States and the European Union and entered into force on July 1, 2026. This deal sets a 15% tariff ceiling on most EU exports, a structurally higher barrier for Europe’s largest export market. China, meanwhile, has shifted from a key source of demand to an intensifying competitor: the EU’s goods trade deficit with China reached EUR 359.8 Bn in 2025, as EU exports fell by 6.5% while imports rose by 6.4%. In response, Brussels has embarked on the most ambitious expansion of its trade network in decades. In 2025 and the first half of 2026, the EU concluded trade agreements with Mercosur, Mexico, Indonesia, India and Australia, which together will increase the share of the EU’s external trade covered by free trade agreements (the share of the EU’s trade with non-EU countries that takes place with partners covered by a free trade agreement) to 53.3%, up from 46.3% at the end of 2025. The pivot is now extending deeper into Southeast Asia. The EU and the Philippines reached substantial agreement on a free trade deal in September, liberalising more than 94% of tariff lines, while talks with Thailand and Malaysia are advancing, with all three agreements collectively targeted for completion by 2027. Together with existing agreements with Singapore, Vietnam and Indonesia, this would give the EU a near region-wide network across ASEAN, one of the world’s fastest-growing regions.
In our view, the EU’s trade pivot is a strategic response to a lasting shift in the global trading environment, and its benefits will build gradually as the new agreements enter into force. In this article, we discuss three key objectives behind Europe’s trade pivot: diversification away from its main trading partners, whose policies have become increasingly unpredictable, new sources of external demand and growth opportunities for a subdued European economy, as well as economic security through more reliable access to critical raw materials.
First, the new agreements reduce the EU’s exposure to its two largest trading partners, which have increasingly become unpredictable. Higher US tariffs have weighed on demand as EU exports to the US fell by 30.4% year-on-year in the first quarter of 2026. This decline is however amplified by high export levels in early 2025, due to potential front-loading ahead of the announced US tariffs. At the same time, China is redirecting exports lost in the US market towards Europe: its trade surplus with the EU grew by 24% in the first four months of 2026. Therefore, concluding a broader network of new trade agreements can act as an insurance mechanism by diversifying external demand across more partners and reducing vulnerability to policy shocks or concentration risks in any single market. The evidence suggests this is already working. In 2025, trade covered by free trade agreements grew by 3.1%, more than double the 1.4% growth with other third countries, with exports to free trade partners rising by EUR 250 Bn. To give a comparison: this more than offsets the EUR 54.5 Bn loss of exports to Russia.
Second, the new agreements open up sources of external demand at a time when growth in Europe remains subdued and its industrial core is under pressure as the manufacturing sector is still underperforming. The India agreement shows the potential. Tariffs of up to 44% on machinery and 22% on chemicals will be largely eliminated, while duties on European cars will gradually fall from 110% to 10% within an annual quota of 250,000 units. These are precisely the sectors where European, and particularly German, manufacturers are losing ground to Chinese competition. Overall, the agreement aims to double EU goods exports to India by 2032, saving around EUR 4 Bn a year in duties. However, the gains will build gradually, as implementation of the India agreement is expected from January 2027 and tariff cuts are phased in over several years. The Mercosur agreement, provisionally applied since May 2026, shows that benefits can start earlier: it immediately removed or drastically reduced tariffs on key EU exports such as cars and pharmaceuticals, and is expected to boost EU annual exports to the region by 39% by 2040. Early signs suggest trade flows respond quickly, as Argentina’s agro-industrial exports to the EU rose by 21% in the first four months of application, compared with the average of the previous three years.
Third, trade agreements have become a central instrument of Europe’s economic security, particularly for critical raw materials. The EU remains highly exposed to China, from which it sources all of its heavy rare earths and 98% of its rare-earth magnets, inputs that are essential for the automotive, renewable energy and defence industries. This vulnerability is pressing, as China’s suspension of its second wave of export controls expires on 10 November 2026. Agreements with resource-rich partners offer alternative channels of supply. Preferential partners already supply a quarter of the EU’s critical raw material imports, and imports from Canada rose by 62% in 2025. The new agreement with Indonesia for example will broaden these sources further, strengthening access to its vast reserves of nickel, cobalt, copper, and tin. Diversification will not remove dependence on China, which controls 90% of global rare earth refining, but it reduces Europe’s exposure and concentration risks.
All in all, Europe’s trade pivot is a strategic response to a more fragmented and less predictable global economy. The new agreements diversify external demand away from its two largest trading partners, open growth opportunities in dynamic markets such as India, Mercosur and ASEAN, and secure more reliable access to critical raw materials. While the gains will build gradually, they should strengthen the resilience of the European economy over the medium term.
Themes :
Les articles associés
-
 119
-
 37
-
146
-
64