


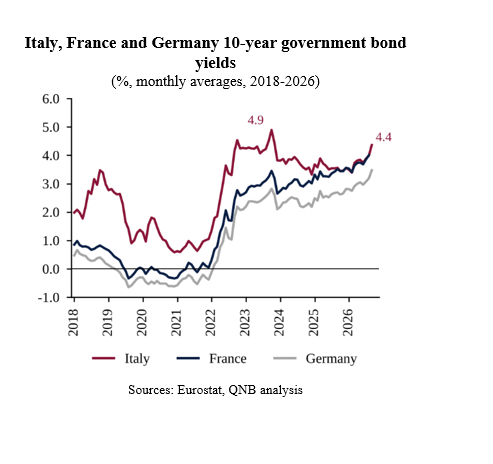
Pendant une grande partie des quinze dernières années, l’Italie a été considérée comme l’un des pays les plus fragiles de la zone euro. Un endettement public élevé, une croissance durablement faible, des banques vulnérables et des changements fréquents de gouvernement ont régulièrement fait des obligations d’État italiennes (BTP) une source de tensions sur les marchés, depuis la crise de la dette souveraine de 2011-2012 jusqu’au bras de fer budgétaire avec Bruxelles en 2018. En septembre 2022 encore, dans le contexte de la crise énergétique et d’un changement de gouvernement, l’écart entre les rendements des obligations italiennes et allemandes à dix ans atteignait 251 points de base, traduisant les doutes persistants des investisseurs quant à la soutenabilité de la dette. Depuis, l’Italie a opéré un redressement discret mais remarquable. En janvier 2026, cet écart était retombé à 59 points de base, son niveau le plus bas depuis 2008. Plus récemment, le rendement des obligations d’État italiennes à dix ans est passé sous son équivalent français. Cette inversion, observée pour la première fois à la fin de 2025, s’est accentuée au cours des dernières semaines.
Les agences de notation ont suivi l’évolution des marchés. En septembre 2025, Fitch a relevé la note de l’Italie à BBB+, une première depuis 2021. En novembre, Moody’s a porté la note du pays à Baa2, une première revalorisation en 23 ans, en invoquant la stabilité politique, une politique budgétaire prudente et le renforcement des banques. En janvier de cette année, S&P a relevé la perspective à « positive », anticipant une baisse du déficit sous le seuil de 3 % du PIB en 2026. Toutefois, les dernières semaines ont été marquées par un regain de volatilité. Le choc énergétique lié au conflit entre les États-Unis et l’Iran, deux hausses des taux directeurs de la Banque centrale européenne (BCE) et les tensions sur les bons du Trésor américains ont ramené l’écart au-dessus de 100 points de base début octobre. Il s’agit cependant d’une réévaluation généralisée du risque souverain dans les économies avancées, et non d’un phénomène propre à l’Italie. Aujourd’hui, les obligations italiennes affichent toujours des rendements inférieurs à ceux des obligations françaises.
qnb-16112026.png
Media Folder :
Selon notre analyse, la revalorisation de l’Italie repose sur des bases solides et ne s’explique pas uniquement par des conditions de liquidité mondiale favorables. L’élargissement récent des écarts de rendement ne traduit pas un renversement de l’amélioration des fondamentaux italiens. Cet article examine trois facteurs à l’origine du retour en force de l’Italie : un assainissement budgétaire crédible, une période inhabituelle de stabilité politique et des bilans du secteur privé et de la position extérieure nettement renforcés.
Premier facteur : un assainissement budgétaire crédible
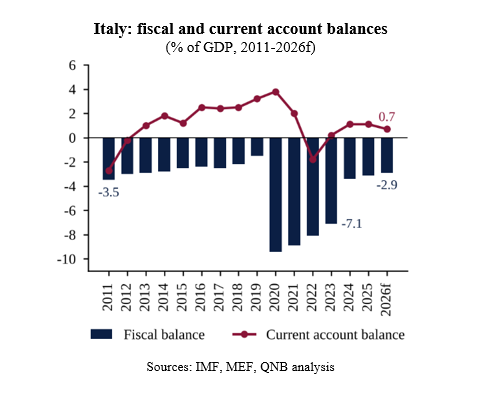
L’Italie a réalisé un assainissement budgétaire crédible, en réduisant son déficit plus rapidement que prévu par de nombreux observateurs. Le déficit des administrations publiques est passé de 7,1 % du PIB en 2023 à 3,4 % en 2024, puis à 3,1 % en 2025. Pour 2026, le gouvernement prévoit un déficit de 2,9 % du PIB, ce qui permettrait de respecter, pour la première fois depuis 2019, le plafond de 3 % fixé par l’Union européenne. Cet ajustement repose notamment sur une consolidation budgétaire régulière : depuis 2024, l’Italie enregistre un excédent primaire, c’est-à-dire un solde budgétaire positif hors paiement des intérêts de la dette. Cette situation contraste avec le déficit primaire d’environ 1,5 % du PIB observé dans l’ensemble de la zone euro. Pour un pays fortement endetté, l’excédent primaire est essentiel, car il permet de stabiliser le ratio de la dette même lorsque les coûts d’intérêt augmentent. Alors que la dette publique devrait culminer autour de 138 % du PIB en 2027, cette constance a joué un rôle déterminant dans le rétablissement de la confiance des investisseurs.
qnb-16112026-2.png
Media Folder :
Deuxième facteur : une stabilité politique inhabituelle
L’Italie connaît une période inhabituelle de stabilité politique, qui a réduit la prime de risque ayant longtemps pesé sur ses obligations. Depuis 1946, le pays a connu près de 70 gouvernements, dont la durée de vie moyenne a été légèrement supérieure à un an. Les changements fréquents de coalitions et d’orientation politique déstabilisaient régulièrement les investisseurs. À l’inverse, le gouvernement actuel, en fonction depuis octobre 2022, figure désormais parmi les plus durables de l’histoire de la République, avec le même ministre de l’Économie depuis sa formation. Cette continuité a permis de maintenir une ligne budgétaire cohérente au fil des lois de finances successives, un élément expressément souligné par Moody’s et Fitch lors de leurs relèvements de notation. La stabilité politique a également favorisé la mise en œuvre régulière du Plan national de relance et de résilience (PNRR), financé par l’Union européenne, dont l’Italie est le principal bénéficiaire. Ce plan soutient l’investissement public et la croissance, ce qui contribue à expliquer pourquoi les investisseurs exigent désormais un rendement plus faible sur la dette italienne.
Troisième facteur : des bilans du secteur privé et de la position extérieure plus solides
Les bilans du secteur privé et de la position extérieure de l’Italie sont beaucoup plus solides que lors des précédentes périodes de tensions, ce qui réduit la vulnérabilité du pays aux changements de sentiment des investisseurs. En 2011, au plus fort de la crise de la dette souveraine, l’Italie affichait un déficit courant proche de 3 % du PIB et dépendait des capitaux étrangers pour le financer. La situation s’est aujourd’hui inversée. En 2025, le compte courant a enregistré un excédent de 1,2 % du PIB. L’Italie est devenue créancière nette vis-à-vis du reste du monde, avec une position extérieure nette positive supérieure à 15 % du PIB. Le secteur bancaire a lui aussi connu une transformation profonde. Les créances douteuses brutes, qui représentaient plus de 15 % de l’ensemble des crédits au milieu des années 2010, sont tombées à environ 2 %. Les principales banques ont, en outre, enregistré des bénéfices records en 2025 et disposent de volants de fonds propres confortables. Le renforcement des banques réduit le cercle vicieux entre le risque souverain et le risque bancaire, qui avait amplifié les crises précédentes, et confère à l’Italie une résilience qui lui faisait défaut par le passé.
Dans l’ensemble, la revalorisation structurelle de l’Italie reflète un assainissement budgétaire crédible, une stabilité politique et des bilans du secteur privé et de la position extérieure nettement plus solides. Même si la réévaluation mondiale du risque souverain a entraîné un élargissement des écarts de rendement ces dernières semaines, nous nous attendons à ce que les écarts de taux italiens restent inférieurs à leurs niveaux historiques de tension. Le principal test reste toutefois à venir. Le déficit devrait remonter à 3,4 % du PIB en 2027 afin de financer les besoins liés à la défense et à l’énergie, tandis que des élections législatives sont prévues plus tard cette même année. Le maintien de la discipline budgétaire sera essentiel pour consolider la crédibilité que l’Italie a eu tant de mal à retrouver.
VERSION ANGLAISE
For much of the past fifteen years, Italy was regarded as one of the weaker countries in the Euro area. High public debt, chronically low growth, fragile banks and frequent changes of government made Italian government bonds (BTPs) a recurring source of market stress, from the sovereign debt crisis of 2011-12 to the budget standoff with Brussels in 2018. As recently as September 2022, amid the energy crisis and a change of government, the spread between Italian and German 10-year yields stood at 251 basis points (b.p.), a level that reflected persistent investor doubts over debt sustainability. Since then, Italy has staged a quiet but remarkable turnaround. By January 2026, the spread had compressed to 59 b.p., the tightest since 2008. More recently, Italy’s 10-year government bond yield has fallen below its French equivalent, an inversion first recorded in late 2025 and which has become more pronounced in recent weeks.
Rating agencies have followed the markets. In September 2025, Fitch upgraded Italy to BBB+, its first upgrade of the country since 2021. In November, Moody’s raised Italy to Baa2, its first upgrade in 23 years, citing political stability, prudent fiscal policy and stronger banks. In January this year, S&P moved its outlook to positive, expecting the deficit to fall below 3% of GDP in 2026. However, recent weeks have brought renewed volatility. The energy shock from the US-Iran conflict, two rate hikes by the European Central Bank (ECB) and stress in US Treasuries pushed the spread back above 100 b.p. in early October. However, this has been a broad repricing of sovereign risk across advanced economies rather than an Italy-specific event. Today, Italian bonds still trade at lower yields than French bonds.
In our view, Italy’s re-rating rests on solid ground rather than on favourable global liquidity conditions alone. The recent widening of spreads does not signal a reversal of the improvement in Italian fundamentals. In this article, we discuss three factors behind Italy’s comeback: a credible fiscal consolidation, an unusual period of political stability, and a much stronger private-sector and external balance sheet.
First, Italy has delivered a credible fiscal consolidation, narrowing its budget deficit faster than many expected. The general government deficit fell from 7.1% of GDP in 2023 to 3.4% in 2024 and 3.1% in 2025. For 2026, the government projects a deficit of 2.9% of GDP, within the EU’s 3% ceiling for the first time since 2019. Importantly, the adjustment has been underpinned by consistent fiscal consolidation: Italy has run a primary surplus, i.e., a budget balance excluding interest payments, since 2024. This contrasts with the primary deficit of around 1.5% of GDP for the Euro area as a whole. A primary surplus is critical for a highly indebted country, as it allows the debt ratio to stabilise even when interest costs rise. With public debt expected to peak at around 138% of GDP in 2027, this consistency has been key to restoring investor confidence.
Second, Italy is enjoying an unusual period of political stability, which has reduced a risk premium that long weighed on its bonds. Since 1946, Italy has had close to 70 governments, with an average lifespan of little more than a year. Frequent changes of coalition and policy direction regularly unsettled investors. By contrast, the current government, in office since October 2022, is now among the longest-serving in the history of the Republic, with the same economy minister throughout. This continuity has allowed a consistent fiscal line to be maintained across successive budgets, a factor explicitly highlighted by Moody’s and Fitch in their upgrades. Political stability has also supported steady implementation of the EU-funded National Recovery and Resilience Plan (NRRP), of which Italy is the largest beneficiary, sustaining public investment and growth. This helps explain why investors now demand a lower yield on Italian debt.
Third, Italy’s private-sector and external balance sheets are much stronger than during past episodes of stress, reducing the country’s vulnerability to shifts in investor sentiment. In 2011, at the height of the sovereign debt crisis, Italy ran a current account deficit of close to 3% of GDP and relied on foreign capital to finance it. Today, the picture has reversed. The current account recorded a surplus of 1.2% of GDP in 2025. Italy has become a net creditor to the rest of the world, with a positive net international investment position of over 15% of GDP. The banking sector has also undergone a deep transformation. Gross non-performing loans, which exceeded 15% of total loans in the mid-2010s, have fallen to around 2%, while the largest lenders posted record profits in 2025 and hold comfortable capital buffers. Stronger banks weaken the “doom loop” between sovereign and bank risk that amplified previous crises, giving Italy a resilience it lacked in the past.
All in all, Italy’s structural re-rating reflects a credible fiscal consolidation, political stability and much stronger private-sector and external balance sheets. While the global repricing of sovereign risk has pushed spreads wider in recent weeks, we expect Italian spreads to remain below their historical stress levels. The key test lies ahead. With the deficit projected to rise back to 3.4% of GDP in 2027 to fund defence and energy needs, and general elections due later that year, preserving fiscal discipline will be essential to consolidate Italy’s hard-won credibility.
Themes :
Les articles associés
-
 31
-
 116
-
132
-
 47